メルマガ登録
 お問い合わせ
- HOME
- 法務・税務・労務など会社経営に関するお役立ち情報
- ビジネス
- 「節税」より先に「納税予測」を ~中小企業オーナーが押さえておきたい、キャッシュを残す考え方~
「節税」より先に「納税予測」を ~中小企業オーナーが押さえておきたい、キャッシュを残す考え方~

「節税」より先に「納税予測」を
~中小企業オーナーが押さえておきたい、キャッシュを残す考え方~
「今期はいくら税金を払うことになりそうか」を、期末になって初めて考えていないでしょうか。多くの中小企業オーナーは「節税」には関心を持つ一方、「今期の納税額がいくらになりそうか」を早い段階で予測する習慣を持っていません。しかし、キャッシュを会社にしっかり残すために本当に必要なのは、節税テクニックそのものよりも、納税額を正確に予測し、それに備えることです。本記事では、納税予測の重要性と、実践するための考え方を解説します。
1. なぜ「納税予測」が経営に欠かせないのか
納税予測とは、決算を迎える前に、今期どのくらいの利益が出て、いくらの税金を納めることになりそうかを見積もっておくことです。多くの会社では、この予測を試算表の作成頻度が低いために後回しにしがちで、結果として「決算が締まってから、初めて納税額の大きさに気づく」という事態が起こります。
税金は、利益が出た「後から」納めるものです。つまり、利益が出た時点のキャッシュがそのまま会社に残っているとは限らず、すでに設備投資や借入返済、在庫の仕入れなどに使われてしまっていることがあります。納税額を予測できていなければ、いざ納税の段階になって資金が足りない、という事態になりかねません。
2. 納税予測をしないと起こる2つのリスク
リスク①:想定外の納税でキャッシュが尽きる
期中の業績が好調で、期末に近づいて初めて「思ったより利益が出ている」と気づくケースがあります。この場合、納税額も想定より大きくなりますが、その分のキャッシュを事前に確保していなければ、納税のタイミングで資金繰りが苦しくなります。特に融資の返済や仕入れの支払いと納税のタイミングが重なると、資金がショートするリスクが高まります。
リスク②:過度な節税でキャッシュを目減りさせる
逆に、「税金を払いたくない」という思いから、決算対策として不要な物品の購入や保険の加入、駆け込みの設備投資などを行うケースもあります。しかし、多くの節税策は「支出をすることで税負担を減らす」という仕組みであり、支出額そのものが税負担の減少額を上回ることがほとんどです。たとえば実効税率30%の会社が100万円の経費を追加計上しても、減る税金は30万円程度で、差し引き70万円のキャッシュが社外に流出します。「税金を払いたくないから使う」という判断が、結果的に会社に残るキャッシュを減らしてしまうのです。
3. 「節税」と「納税」は対立するものではない
納税予測ができていると、この2つのリスクのどちらにも対応しやすくなります。想定される納税額を早い段階で把握していれば、その分のキャッシュを計画的に確保でき、資金ショートを防げます。同時に、「本当に必要な投資」と「税金を減らすためだけの支出」を切り分けて判断できるようになり、無駄な支出を避けられます。
節税は、事業の成長に資する投資や、将来必要になる支出を前倒しで行う限りにおいて有効な手段です。しかし、「税金を払いたくない」という感情だけで支出を決めてしまうと、キャッシュはむしろ減っていきます。税金を正しく予測し、必要な分をきちんと納めることこそが、結果的に会社にキャッシュを残す近道なのです。
4. 納税予測の基本的な進め方
1. 試算表を毎月(遅くとも隔月)作成する
期中の利益の推移を把握できていなければ、納税予測も立てられません。試算表の作成頻度を上げることが出発点です。
2. 期の後半で着地見込みを立てる
決算期の残り数か月の売上・利益を見込み、通期の着地利益を予測します。この時点で概算の納税額を試算しておきます。
3. 納税額に見合ったキャッシュを別管理する
試算した納税額を、日々の運転資金とは別の口座やルールで管理しておくことで、納税のタイミングで資金が足りなくなる事態を防げます。
4. 本当に必要な投資かどうかを見極める
着地見込みをもとに、決算対策としての支出を検討する場合は、その支出が事業に本当に必要かどうかを冷静に判断します。
5. 予定納税・中間申告の仕組みにも要注意
法人税や消費税には、期の途中で納税を行う「中間申告(予定納税)」の制度があります。前期の実績をもとに算定された金額を期中に納付する仕組みのため、当期の業績が前期から大きく変動している場合、中間納付額と実際の年税額の間にズレが生じます。
たとえば前期が好業績で当期の業績が落ち込んでいる場合、中間納付で多めに払いすぎている可能性があり、逆に当期が急成長している場合は、中間納付だけでは足りず、期末に大きな追加納税が発生する可能性があります。中間申告のタイミングでも、簡易な試算をしておくことで、こうしたズレに早めに気づくことができます。
6. 年間納税カレンダーで全体像をつかむ
納税予測をするうえでまず大切なのは、「1年を通じてどのタイミングで、どんな税金の申告・納付があるのか」を把握しておくことです。
横にスクロールしてご覧ください →
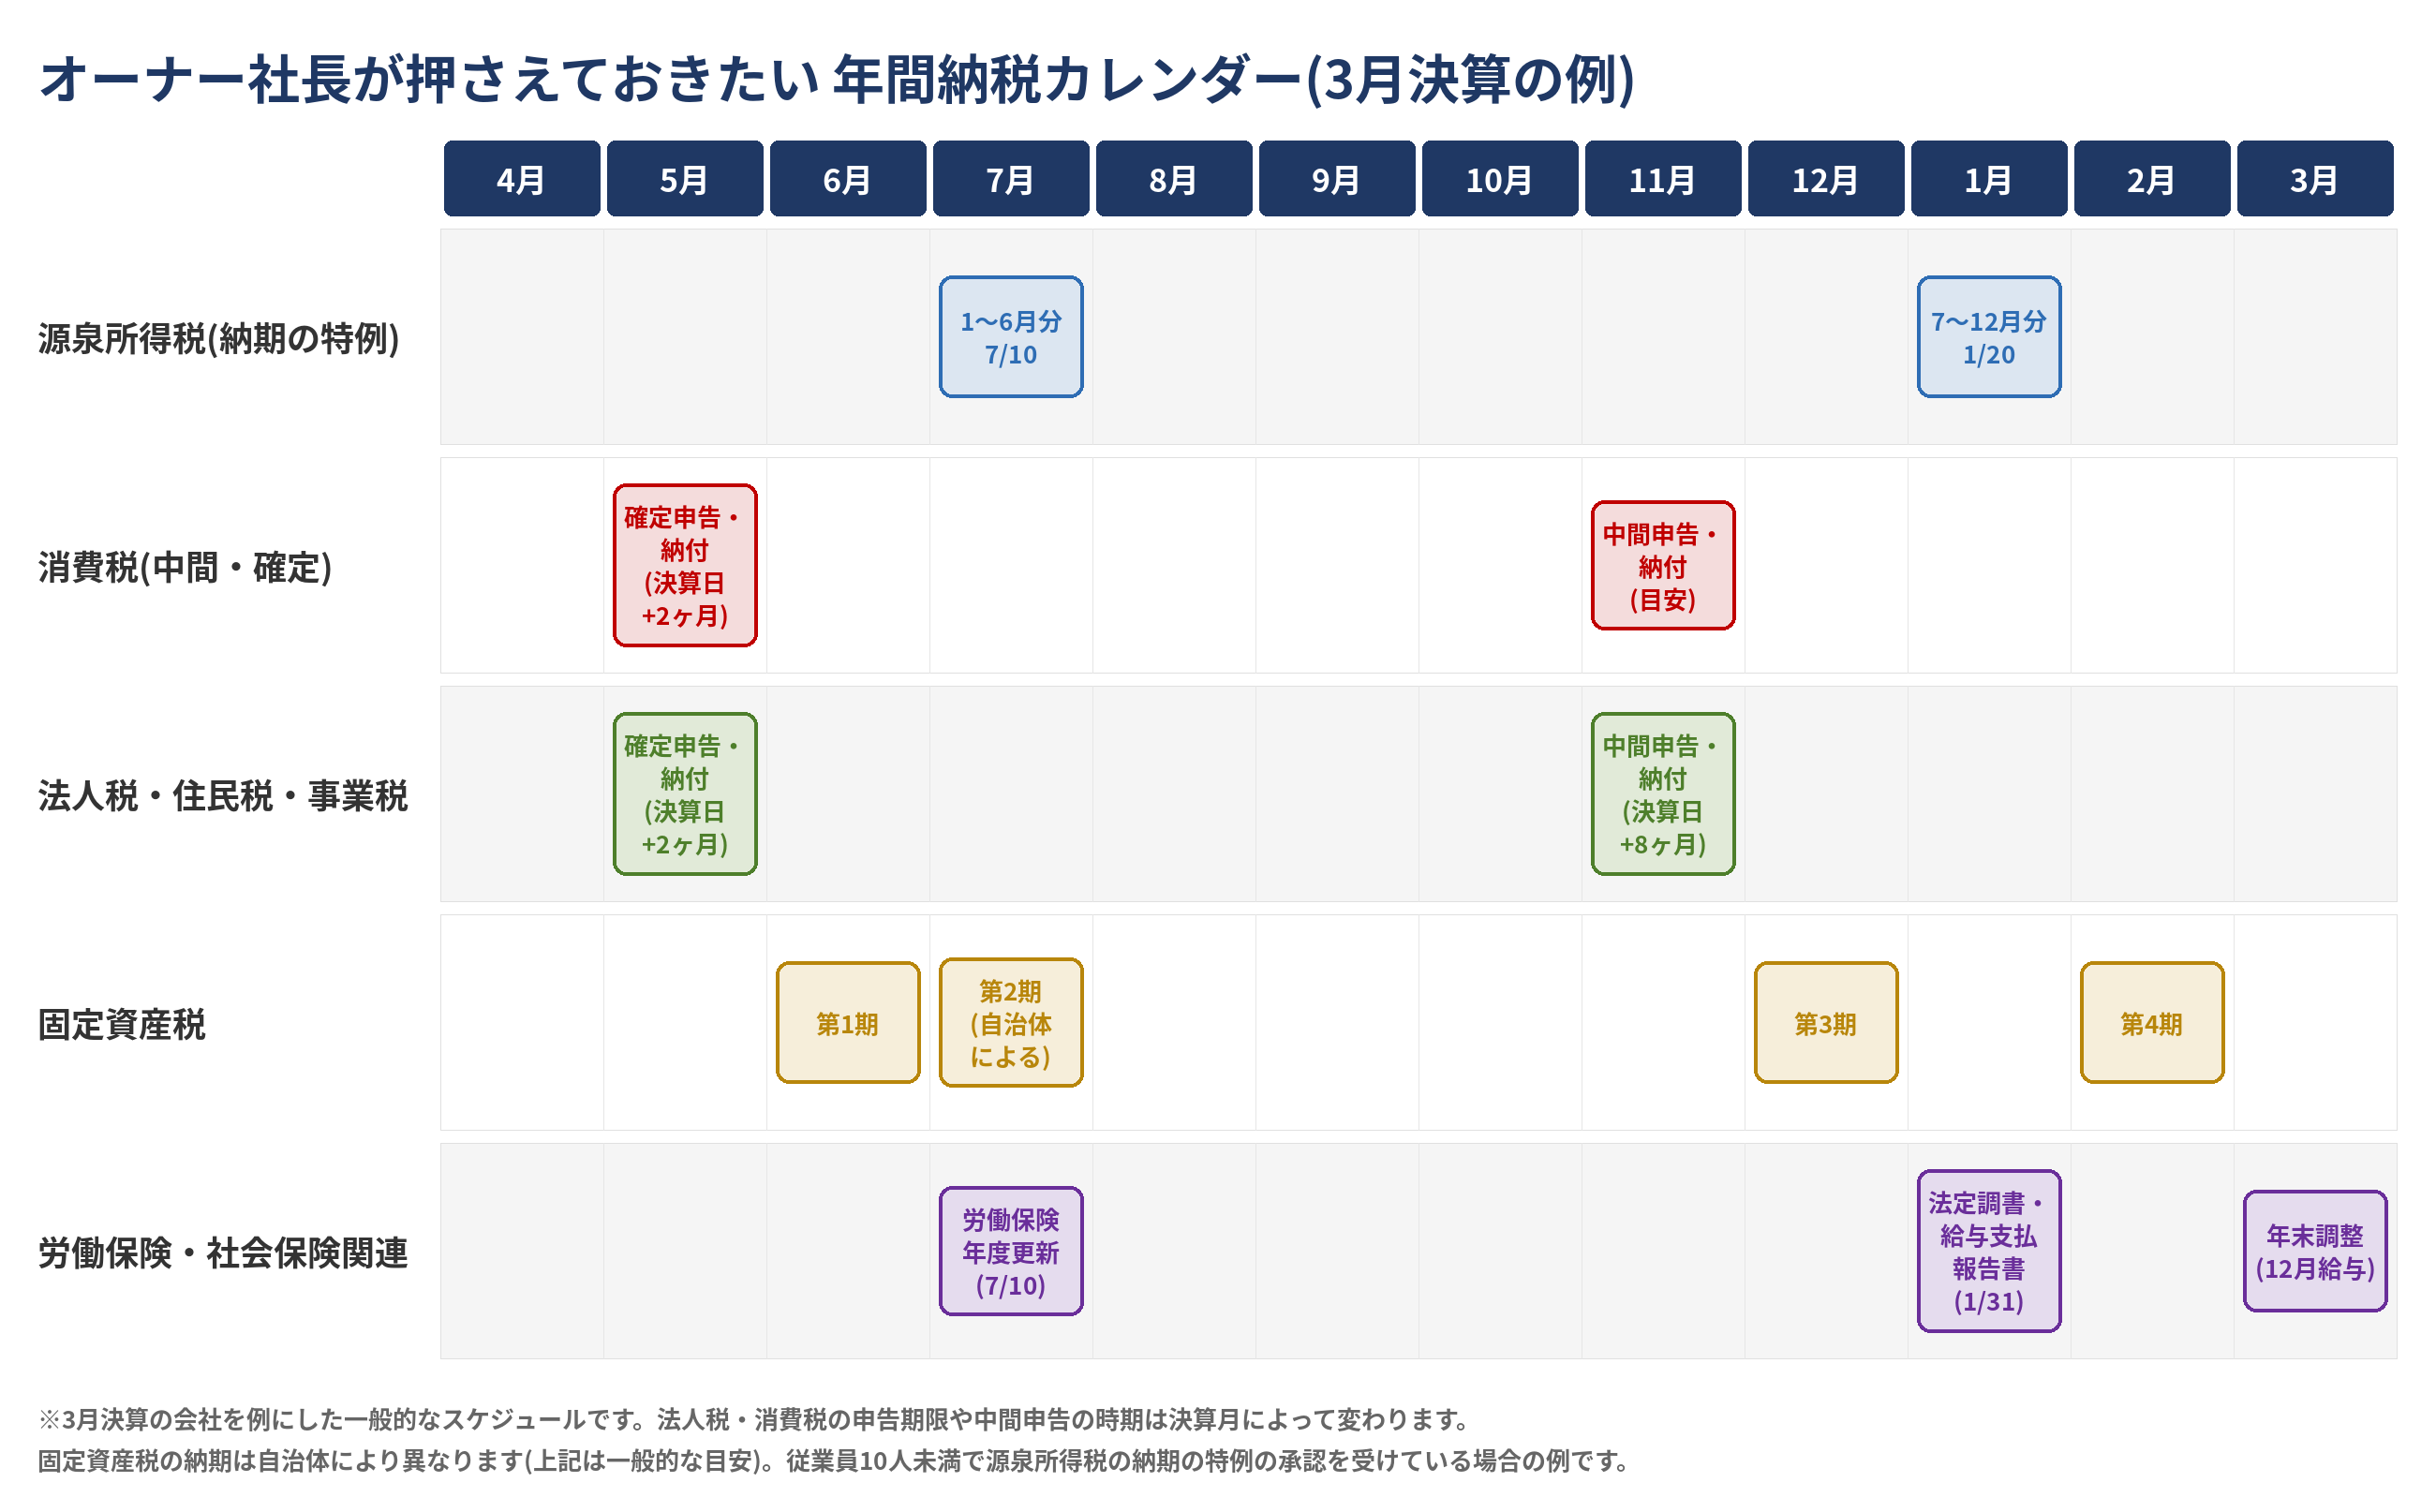
オーナー社長が押さえておきたい年間納税カレンダー(3月決算の例)
3月決算の会社を例にすると、5月に法人税・消費税の確定申告と納付が集中し、7月には源泉所得税(1〜6月分)の納付と労働保険の年度更新が重なります。11月頃には中間申告、年末から年明けにかけては年末調整や法定調書の提出、固定資産税の納期も年4回に分けてやってきます。こうして並べてみると、特定の月に複数の納税が重なりやすいことがわかります。このタイミングをあらかじめ把握しておくことが、納税予測の土台になります。
7. 今から実践できること
| ポイント | 該当イメージ |
|---|---|
| 試算表の作成頻度の見直し | 試算表を数か月に一度しか作成していない会社 |
| 期の後半での着地見込みの試算 | 決算まで納税額を意識していない会社 |
| 納税資金の別管理 | 資金繰りに余裕がない会社 |
| 中間申告額と実績のズレの確認 | 業績の変動が大きい会社 |
「節税」は魅力的な言葉ですが、その前提として「今期いくらの税金を払うことになりそうか」を正確に予測できていなければ、効果的な判断はできません。予測を怠ると、想定外の納税でキャッシュが尽きるリスクと、過度な節税でキャッシュを目減りさせるリスクの両方にさらされます。
税金を正しく予測し、必要な分をきちんと納めながら、本当に必要な投資には資金を振り向ける。この積み重ねこそが、会社にキャッシュを残していくための最も確実な方法です。
個別の贈与の設計や税額計算については、税理士など専門家にご相談ください。
関連記事
2026/10/19
弁護士・司法書士・税理士・行政書士、中小企業オーナーが知っておきたい境界線
2026/10/07
中小企業オーナーが知っておきたい「4つのルール」 税法・民法・会社法・会計の全体像
「節税」より先に「納税予測」を ~中小企業オーナーが押さえておきたい、キャッシュを残す考え方~
「節税」より先に「納税予測」を~中小企業オーナーが押さえてお...
弁護士・司法書士・税理士・行政書士、中小企業オーナーが知っておきたい境界線
弁護士・司法書士・税理士・行政書士、中小企業オーナーが知って...
中小企業オーナーが知っておきたい「4つのルール」 税法・民法・会社法・会計の全体像
中小企業オーナーが知っておきたい「4つのルール」 税法・民法...